
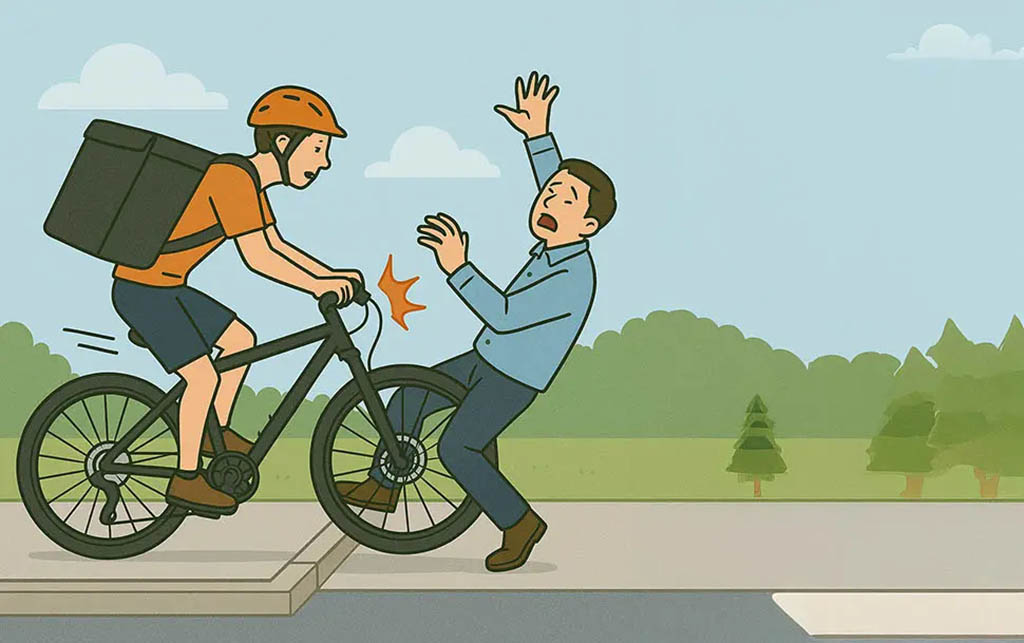
自転車保険というと、個人で自転車に乗っているときの事故を補償する「個人賠償責任保険」が一般的ですが、自転車を仕事で使っている場合は少し話が変わります。
例えば、フードデリバリーの配達員として自転車を使っている場合や、会社の業務で自転車を利用している場合は、一般的な個人向けの個人賠償責任保険では、業務中の事故が補償の対象にならないケースがあるんです。
自転車を使用する仕事とは、フードデリバリーや、商品の配達、荷物の運搬、営業活動などが当てはまります。
業務で自転車を使用している人も、もちろん自転車の保険には加入した方が良いのですが、実際のところで、業務用の保険は選択肢がほとんどありません。
そんな数少ない業務で自転車を利用する人を対象とした保険として「施設賠償責任保険」と「業務用自転車賠償制度」(一般社団法人自転車安全対策協議会)があります。
※保険商品は募集条件や補償内容が変更・終了されることがあります。加入を検討する場合は、必ず最新のパンフレットや約款、公式サイトで補償内容を確認してください。
個人賠償・施設賠償・業務用の違い
まず大まかに個人賠償・業務用・施設賠償を整理すると、次のような違いがあります。
| 保険 | 主に想定される場面 |
|---|
| 個人賠償責任保険 | 日常生活中の事故 |
| 施設賠償責任保険 | 施設の管理や業務の遂行に起因する事故 |
| 業務用自転車の賠償保険 | 業務で自転車を使用している際の事故 |
重要なのは「何のために自転車を使用していたのか」という点です。
例えば、自分で購入した自転車であっても、仕事として配達している最中であれば、日常生活で自転車を利用している場合とは保険上の扱いが変わる可能性があるんです。
個人賠償責任保険とは
一般的な「自転車保険」のベースとしてよく出てくるのが、個人賠償責任保険です。
これは、自転車に乗っているときだけを対象にした保険ではなく、日常生活において、誤って他人にケガをさせたり、他人の物を壊したりして、法律上の損害賠償責任を負った場合などを補償するものです。
自転車に乗るなら個人賠償責任保険に入っておけば良いわけですが、個人賠償責任保険は日常生活における事故を対象としているため、契約内容によっては業務中の事故が補償対象外となります。

施設賠償責任保険とは
自転車を仕事で利用する事業者が目にすることがあるのが「施設賠償責任保険」です。
施設賠償責任保険は、一般的には施設の管理や業務の遂行などに起因して、第三者に身体の障害や財物の損壊などを与え、法律上の損害賠償責任を負った場合などを対象とするものです。
店舗の設備が原因で来店客がケガをした、施設の管理上の問題によって第三者に損害を与えた、業務の遂行中に第三者に損害を与えたなどの場合に補償される保険です。例えばスタジアムなどで柵が壊れて観客が怪我をしたような場合に備えるような保険です。
事業を行う中で発生するさまざまな賠償責任を対象とする保険なので、業務の中で自転車を使用していて事故を起こした場合ももちろん対象となるのですが、「自転車専用の保険」ではないため、対象範囲が広く、個人事業主が加入するものかというと、ちょっと対象が違うように思います。
業務用自転車の賠償保険とは
個人賠償責任保険は業務中の事故が補償対象外になるので、自転車を仕事で利用する場合は別の保険を検討する必要があります。かと言って「施設賠償責任保険」だと対象範囲が広過ぎるので、フードデリバリーなどを行う個人事業主が加入するようなものではありません。
そんな問題もあって、フードデリバリーの仕事が世の中に認知されるようになってきた頃に、一般社団法人自転車安全対策協議会「業務用自転車賠償制度」という保険を作り、話題となりました。
ウーバーイーツなどのフードデリバリーサービスの場合は、あくまで「個人事業主の配送業」として、Uberから業務を請けているという扱いになるので、労災などには入れないという問題があります。
結果として、事故を起こしてしまった場合は、労災も、自転車保険も使えないという状態になってしまうので、このあたりの問題に着目した保険と言うわけです。

UBER EATSなどのフードデリバリーでは両方に加入が推奨される
自転車は、通勤、買い物、趣味、配達など、さまざまな用途で使われますが、利用目的によって必要となる補償が変わる可能性があります。
特に仕事で自転車を使用している場合は、個人向けの保険だけで判断せず、業務中の事故についても補償されるものかどうかは確認しておきたいところです。
場合によっては、個人賠償責任保険に加入すると同時に、業務上での事故でも補償がされる業務用自転車賠償制度への加入も検討をした方が良いということになりそうです。

 ポチップ
普通の自転車保険については別の記事で
ここまで業務で自転車を使用する場合の保険について説明してきましたが、仕事ではなく、通勤や買い物、趣味などで自転車を利用しているのであれば、まず一般的な自転車保険について確認してみるとよいでしょう。
自転車保険には、個人賠償責任保険を利用したものなど、さまざまなタイプがあります。
「自転車保険ってそもそもどんな保険なの?」という場合は、こちらの記事で一般的な自転車保険について詳しく解説しています。

コメント